

호재
한화투자, HBM4 효과로 메모리 실적 성장 전망
2026.10.28
일반
한화투자증권, HBM4 효과로 내년 메모리 실적 성장세 강화 전망
08:49 발행
- 한화투자증권은 6세대 고대역폭메모리(HBM4)가 내년 메모리 산업의 성장 동력이 될 것이라며 국내 메모리 업체들의 실적 성장세가 더욱 강화될 것이라고 밝혔습니다.
- 박준영 연구원은 엔비디아 루빈 플랫폼 출하와 함께 HBM4 수요가 확대되고 초기 양산 수율이 안정되면 실적 성장세가 강화될 것이라고 말했는데요.
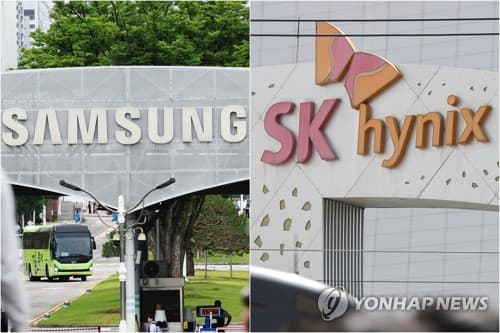
- 한화투자증권은 삼성전자와 SK하이닉스의 목표주가를 각각 58만원, 315만원으로 기존대로 유지했습니다.